In Italia, la maggior parte delle persone muore senza testamento. Non per scelta consapevole — per rimandare. “Lo faccio più avanti.” “Tanto è tutto chiaro.” “I miei figli si metteranno d’accordo.” Sono frasi che abbiamo sentito centinaia di volte.
Poi succede. E quello che sembrava chiaro non lo è più. La legge decide al posto di chi non ha deciso. E la legge non conosce le dinamiche familiari, i rapporti tra fratelli, le seconde famiglie, i conviventi, le promesse fatte a voce. La legge applica le quote del codice civile. Punto.
Quando il patrimonio è modesto, le conseguenze sono gestibili. Quando il patrimonio è importante — un’azienda, immobili, investimenti, partecipazioni — l’assenza di testamento può generare conflitti, blocchi patrimoniali e costi che si sarebbero potuti evitare con un foglio scritto a mano e dieci minuti di tempo.
Cosa prevede la legge quando non c’è testamento
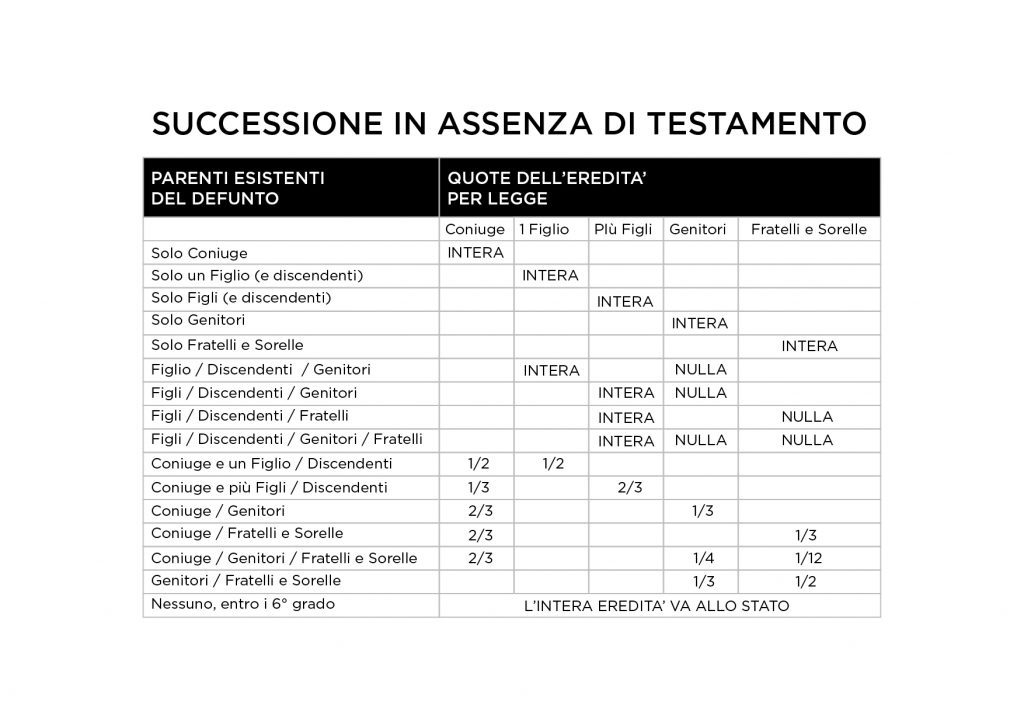
Quando una persona muore senza testamento, si apre quella che il codice civile chiama successione legittima. È la legge a stabilire chi eredita e in quale misura. Le quote sono fisse, non negoziabili, e dipendono esclusivamente dal grado di parentela con il defunto.
Ecco gli scenari più comuni.
Coniuge e un figlio: metà ciascuno. Il patrimonio si divide al 50%.
Coniuge e due o più figli: un terzo al coniuge, due terzi ai figli divisi in parti uguali. Con tre figli, ciascun figlio riceve circa il 22% del patrimonio.
Coniuge senza figli, con genitori del defunto viventi: due terzi al coniuge, un terzo ai genitori.
Coniuge senza figli, senza genitori, con fratelli: due terzi al coniuge, un terzo diviso tra i fratelli.
Solo figli, senza coniuge: tutto ai figli in parti uguali.
Solo coniuge, senza figli né genitori né fratelli: tutto al coniuge.
Nessun parente entro il sesto grado: tutto allo Stato.
Due precisazioni importanti. Dal 2012, la legge italiana non distingue più tra figli legittimi, naturali e adottivi: tutti hanno gli stessi identici diritti ereditari. E al coniuge superstite spetta sempre il diritto di abitazione vitalizio sulla casa adibita a residenza familiare — un diritto che si aggiunge alla quota ereditaria e che non può essere tolto nemmeno dal testamento.
La tabella seguente riassume tutte le combinazioni previste dal codice civile quando manca il testamento.
Chi resta fuori: i grandi esclusi
La successione legittima riconosce solo i legami di parentela e il matrimonio. Tutto ciò che esula da questi confini è invisibile agli occhi della legge.
Il convivente. Lo abbiamo già approfondito in un articolo dedicato: il convivente non ha diritti successori. Non eredita nulla. Ha solo un diritto di abitazione temporaneo (da 2 a 5 anni secondo la Legge Cirinnà) sulla casa di comune residenza. Su un patrimonio da milioni di euro, il convivente con cui si è condivisa una vita intera può restare con nulla.
Il caso più noto è quello di Lucio Dalla, scomparso nel 2012 senza aver lasciato testamento. Il compagno con cui aveva condiviso oltre dieci anni di vita non ha ricevuto nulla: l’intero patrimonio è andato ai parenti individuati dal codice civile, e il convivente ha dovuto lasciare l’abitazione in cui viveva. Le volontà espresse verbalmente, per quanto note a tutti, non hanno avuto alcun valore giuridico.
Il genero, la nuora, i figliastri. I parenti acquisiti non ereditano nella successione legittima. Il figlio del coniuge nato da un precedente matrimonio — trattato come un figlio in tutto e per tutto nella vita quotidiana — non riceve nulla senza un testamento.
Gli amici, i collaboratori, le cause benefiche. Senza testamento, nessuna parte del patrimonio può andare a persone o enti al di fuori della cerchia dei parenti. Chi voleva lasciare qualcosa alla ricerca, a un’associazione, a una persona cara non legata da parentela, non lo ha fatto.
I fratelli — quando ci sono figli. Molti non lo sanno: in presenza di figli, i fratelli del defunto sono completamente esclusi dall’eredità. Anche se il rapporto era strettissimo, anche se hanno lavorato insieme per trent’anni nell’azienda di famiglia.
Cosa succede nella pratica: gli scenari che creano problemi
I numeri del codice civile sembrano chiari sulla carta. Nella realtà, la successione senza testamento genera complicazioni che pochi immaginano — soprattutto quando il patrimonio è articolato.
L’immobile indivisibile. Un appartamento del valore di 800.000 euro che finisce in comproprietà tra il coniuge e tre figli. Nessuno vuole vendere, nessuno può comprare le quote degli altri, nessuno può disporne liberamente. L’immobile resta bloccato — a volte per anni — in una comunione ereditaria che paralizza tutto.
L’azienda contesa. Un imprenditore muore senza testamento. L’azienda va al coniuge (un terzo) e ai due figli (un terzo ciascuno). Ma solo un figlio lavora nell’impresa. L’altro vuole la sua quota in denaro. Il coniuge non vuole vendere. Si apre un conflitto che può durare anni e che, nel frattempo, paralizza l’azienda — con danni che spesso superano il valore stesso della quota contesa.
Il conto corrente bloccato — ma non sempre del tutto. Una precisazione importante: se il conto è cointestato a firma disgiunta, la metà del superstite resta nella sua disponibilità — è denaro suo, non ereditario. Solo la metà del defunto entra nell’asse ereditario e viene congelata fino alla dichiarazione di successione. Nella pratica, molte banche bloccano comunque l’intero conto per eccesso di cautela — un comportamento che la Cassazione (sentenza 7862/2021) ha giudicato illegittimo. Se il conto è invece intestato esclusivamente al defunto, il blocco è totale. E se il coniuge superstite non ha un conto proprio con liquidità sufficiente, può trovarsi nell’impossibilità di pagare le spese correnti per settimane o mesi.
Le seconde famiglie. Un uomo divorziato risposato con figli da entrambi i matrimoni. Senza testamento, i figli del primo matrimonio e quelli del secondo ereditano in parti uguali — come prevede la legge. Ma il patrimonio è stato costruito quasi interamente durante il secondo matrimonio, con il contributo della seconda moglie. Le aspettative della famiglia e la realtà delle quote legali non coincidono. Il conflitto è quasi inevitabile.
Cosa si può fare con un testamento (e cosa no)
Il testamento non dà libertà assoluta. La legge italiana riserva ai familiari più stretti — coniuge, figli, e in assenza di figli i genitori — una quota minima intoccabile chiamata quota di legittima. La parte restante è la quota disponibile, di cui il testatore può disporre liberamente.
Le proporzioni cambiano in base alla composizione familiare:
Coniuge e un figlio: legittima coniuge un terzo, legittima figlio un terzo, disponibile un terzo.
Coniuge e due o più figli: legittima coniuge un quarto, legittima figli un mezzo (diviso in parti uguali), disponibile un quarto.
Solo coniuge: legittima coniuge un mezzo, disponibile un mezzo.
Solo un figlio: legittima figlio un mezzo, disponibile un mezzo.
Solo due o più figli: legittima figli due terzi (divisi in parti uguali), disponibile un terzo.
Anche in questo caso, una tabella riassuntiva aiuta a orientarsi tra le diverse combinazioni familiari.
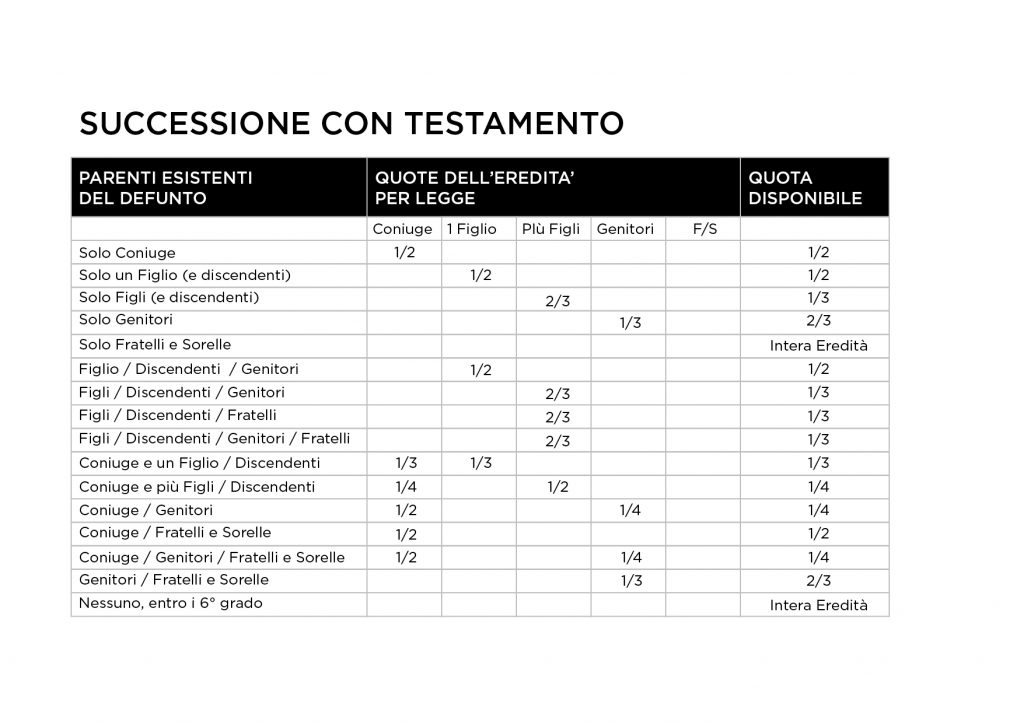
La quota disponibile è lo spazio di manovra. Su un patrimonio di 3 milioni di euro, con coniuge e due figli, la quota disponibile è di 750.000 euro — una cifra che consente di tutelare il convivente, premiare un figlio che lavora nell’azienda, fare una donazione benefica o qualsiasi altra volontà che la successione legittima non prevede.
Se il testamento viola la legittima, gli eredi legittimari possono impugnarlo con l’azione di riduzione — entro dieci anni dall’apertura della successione. Per questo è fondamentale che il testamento sia redatto con consapevolezza delle quote, possibilmente con il supporto di un notaio.
Il testamento olografo: dieci minuti che valgono una fortuna
Non servono notai, avvocati o formalità particolari per fare testamento. Il testamento olografo — scritto interamente a mano, datato e firmato dal testatore — è perfettamente valido. Basta un foglio di carta e una penna.
Tre requisiti imprescindibili: deve essere scritto interamente di pugno (non stampato e firmato), deve riportare la data completa (giorno, mese, anno) e deve essere firmato in calce. Se manca anche solo uno di questi elementi, il testamento è nullo.
Per patrimoni complessi — con aziende, partecipazioni, immobili in più località, rapporti familiari articolati — il testamento pubblico redatto dal notaio offre maggiore sicurezza: è più difficile da impugnare, viene conservato dal notaio stesso e consente di ricevere un parere tecnico sulla correttezza delle disposizioni.
In entrambi i casi, è consigliabile affiancare al testamento una lettera (non vincolante ma utile) che spieghi le ragioni delle scelte — soprattutto quando le disposizioni potrebbero generare incomprensioni tra gli eredi. “Ho lasciato la quota disponibile a tuo fratello perché lavora nell’azienda” è una frase che può prevenire anni di conflitti.
C’è poi un aspetto che riguarda il quando, non solo il come. Il caso di Luciano Pavarotti è esemplare: il testamento c’era, ma ne furono redatti tre, l’ultimo dei quali modificava le quote destinate alla seconda moglie. Alla sua scomparsa si aprì un contenzioso tra la famiglia di primo e di secondo matrimonio, con contestazioni sulla capacità di intendere e volere al momento dell’ultima redazione.
La lezione è chiara: la pianificazione successoria va fatta in condizioni di piena lucidità e serenità, non quando la situazione si fa urgente. Un testamento redatto tardivamente, o modificato ripetutamente in fasi delicate, è molto più esposto a impugnazioni di uno redatto per tempo.
Gli strumenti che vanno oltre il testamento
Il testamento è il punto di partenza. Ma per patrimoni importanti, spesso non basta. Esistono strumenti che consentono una pianificazione più completa e flessibile.
La polizza vita con beneficiario designato. Il capitale della polizza va direttamente al beneficiario senza passare per la successione. Non è soggetto a imposta di successione, non entra nell’asse ereditario e non è toccato dalla quota di legittima (salvo casi estremi di sproporzione). Per chi vuole destinare una somma a un convivente, a un figlio specifico o a un ente, è lo strumento più efficiente.
Il patto di famiglia. Introdotto nel 2006, consente all’imprenditore di trasferire l’azienda a uno o più discendenti, liquidando gli altri legittimari con il loro consenso. È l’unico strumento che consente di pianificare il passaggio generazionale dell’impresa senza il rischio di impugnazioni future.
La donazione con riserva di usufrutto. Permette di trasferire la proprietà di un bene (tipicamente un immobile) mantenendo il diritto di usarlo e goderne i frutti per tutta la vita. È uno strumento di pianificazione successoria che anticipa il trasferimento riducendo l’asse ereditario.
Il trust. Per patrimoni complessi e situazioni familiari articolate — secondi matrimoni, figli minorenni, esigenze di protezione — il trust consente di vincolare determinati beni a beneficio di soggetti specifici, con regole dettagliate e personalizzabili. Richiede assistenza specializzata nella strutturazione e nella gestione. Per chi desidera approfondire questo strumento, è possibile richiedere un confronto dedicato — collaboriamo direttamente con una trust company per la strutturazione e la gestione.
Due casi concreti: quando la pianificazione salva il patrimonio
La teoria è importante, ma sono i casi concreti a far capire davvero quanto vale una pianificazione fatta per tempo. Eccone due dalla nostra esperienza professionale.
La TCM per proteggere l’azienda e i soci. Un imprenditore con un socio di minoranza muore improvvisamente. Le quote dell’azienda vanno agli eredi — il coniuge e i figli — che non hanno alcun interesse né competenza per gestire l’impresa. Il socio superstite si ritrova a dover lavorare con persone che vogliono solo liquidare la loro quota, nel minor tempo possibile e al miglior prezzo. L’azienda perde valore, i rapporti si deteriorano, la trattativa diventa un contenzioso.
La soluzione? Una polizza temporanea caso morte (TCM) incrociata, stipulata in anticipo tra i soci. Se uno dei due viene a mancare, il capitale della polizza fornisce al socio superstite la liquidità necessaria per acquistare le quote dagli eredi a un prezzo predefinito. Gli eredi ottengono denaro liquido senza dover entrare in una società che non conoscono. Il socio superstite mantiene il controllo dell’azienda. Tutti soddisfatti — perché tutto era stato pianificato prima.
Le polizze vita per rendere possibile un’eredità immobiliare. Un cliente con un patrimonio immobiliare molto importante — decine di immobili — destinato per successione a nipoti e parenti collaterali. Il problema: questi eredi, in quanto non in linea retta, avrebbero dovuto pagare imposte di successione al 6% o all’8% senza franchigia (o con franchigia limitata a 100.000 euro per i fratelli). Su un patrimonio immobiliare da diversi milioni di euro, le imposte di successione avrebbero raggiunto cifre a sei zeri — cifre che gli eredi semplicemente non avevano.
Senza liquidità per pagare le imposte, gli eredi non avrebbero potuto accettare l’eredità — o sarebbero stati costretti a vendere gli immobili in fretta, a prezzi ribassati, per raccogliere il denaro necessario. In entrambi i casi, un patrimonio costruito in una vita sarebbe andato in parte disperso.
La soluzione: il cliente ha stipulato polizze vita con beneficiari designati gli stessi eredi, per un importo calibrato esattamente sulle imposte di successione previste. Alla sua morte, il capitale delle polizze è andato direttamente ai beneficiari — senza passare per la successione, senza imposta di successione sul capitale assicurativo — fornendo loro la liquidità necessaria per accettare l’eredità e pagare le imposte sugli immobili. Un piano costruito anni prima che ha fatto la differenza tra un patrimonio conservato e un patrimonio disperso.
La fiscalità che pochi conoscono
L’imposta di successione in Italia è tra le più basse d’Europa. Ma le differenze tra le diverse categorie di eredi sono enormi — e la mancata pianificazione può costare decine o centinaia di migliaia di euro.
Coniuge e figli: aliquota del 4% con franchigia di 1.000.000 euro per ciascun beneficiario. Su un patrimonio di 3 milioni diviso tra coniuge e due figli (1 milione ciascuno), l’imposta di successione è zero.
Fratelli e sorelle: aliquota del 6% con franchigia di 100.000 euro.
Altri parenti fino al quarto grado: aliquota del 6% senza franchigia.
Tutti gli altri (inclusi i conviventi): aliquota dell’8% senza alcuna franchigia.
Un esempio concreto: su un lascito di 500.000 euro, un figlio non paga nulla. Un convivente paga 40.000 euro. La differenza è tutta nella pianificazione — una polizza vita con beneficiario designato, ad esempio, consentirebbe di trasferire la stessa somma al convivente senza alcuna imposta di successione.
Dal 2025, con il D.Lgs. 139/2024, l’imposta di successione è autoliquidata dal contribuente al momento della dichiarazione — non più determinata successivamente dall’Agenzia delle Entrate. E le franchigie per donazioni e successioni sono ora indipendenti: chi ha già ricevuto una donazione da 1 milione di euro dal genitore mantiene comunque la franchigia piena di 1 milione in sede di successione. Una novità che raddoppia di fatto lo spazio di esenzione per le famiglie con patrimoni importanti.
Il momento giusto per pianificare è adesso
Non esiste un’età giusta per fare testamento. Esiste il momento in cui si ha qualcosa da proteggere e qualcuno da tutelare. Per un imprenditore con un’azienda, un professionista con un patrimonio costruito in vent’anni di lavoro, una famiglia con figli minorenni — quel momento è già arrivato.
La pianificazione successoria non è un atto cupo. È un atto di responsabilità. È la differenza tra lasciare ai propri cari un patrimonio ordinato e una direzione chiara, oppure lasciare un groviglio di quote, comproprietà e decisioni da prendere nel momento peggiore della loro vita.
Dieci minuti per un testamento olografo. Qualche ora con un notaio per una pianificazione strutturata. È il tempo meglio investito che esista.
Valutare il servizio
Per chi desidera verificare la propria situazione successoria e patrimoniale — o per chi vuole costruire una pianificazione strutturata che integri testamento, polizze, trust e strumenti di trasferimento — è possibile richiedere un incontro conoscitivo riservato. Un confronto dedicato per mappare la situazione attuale e identificare le soluzioni più appropriate.
Domande frequenti
Il convivente eredita qualcosa senza testamento?
No. Il convivente di fatto non ha diritti successori nella successione legittima. Ha solo un diritto di abitazione temporaneo (da 2 a 5 anni) sulla casa di comune residenza. Per tutelare il convivente servono strumenti specifici: testamento (nei limiti della quota disponibile), polizza vita con beneficiario designato, o trust.
Senza testamento, posso lasciare la mia azienda al figlio che ci lavora?
No. Senza testamento, l’azienda va a tutti gli eredi in proporzione alle quote di legge. Per trasferirla a un figlio specifico servono strumenti come il patto di famiglia (con il consenso degli altri legittimari) o disposizioni testamentarie nei limiti della quota disponibile.
I figli del primo matrimonio hanno gli stessi diritti di quelli del secondo?
Sì, identici. La legge italiana non distingue in alcun modo tra figli nati da matrimoni diversi, figli naturali e figli adottivi. Tutti ereditano in parti uguali.
Il testamento olografo è sicuro?
È perfettamente valido se scritto interamente a mano, datato e firmato. Tuttavia è più facilmente impugnabile rispetto a un testamento pubblico (redatto dal notaio con testimoni) e rischia di essere smarrito o distrutto. Per patrimoni importanti, il testamento pubblico offre maggiore sicurezza.
Quanto costa la successione senza testamento?
L’imposta di successione per coniuge e figli è del 4% con franchigia di 1 milione ciascuno — quindi in molti casi è zero. Ma i costi indiretti — blocco dei conti, conflitti tra eredi, impossibilità di disporre dei beni, spese legali — possono essere enormemente superiori all’imposta stessa. La pianificazione serve soprattutto a evitare questi costi nascosti.
Mirko Tessari — Consulente finanziario abilitato all’offerta fuori sede
Iscritto all’Albo OCF — Delibera n. 804 del 18/01/2017