Nel processo di selezione degli investimenti troviamo molti indicatori da seguire.
Nel processo di selezione degli investimenti troviamo molti indicatori da seguire. Se nella costruzione di un portafoglio contano la diversificazione e la decorrelazione tra le asset class — temi che abbiamo approfondito nell’articolo sul Goal Based Investing — quando ci troviamo a fare la selezione di un singolo strumento dobbiamo confrontare indici particolari.
La deviazione standard, detta volatilità, o l’indice di Sharpe, sono normalmente indici che misurano il rischio/rendimento di uno strumento.
Questi indici hanno una forte validità ma perdono significato nei momenti in cui i mercati vanno in “stress”.
Quando avvengono discese dei mercati, ragionando soprattutto sul fatto che i rendimenti e i mercati sono casuali, il fattore più determinante diventa capire quanto il mercato scende e quanto impiega a recuperare.
L’Ulcer Index (in italiano l’indice dell’ulcera) ci indica il rischio del mercato, la volatilità, ma solo nella parte di ribasso.
Mette quindi in relazione la volatilità e il potenziale rendimento di uno strumento con il drawdown storico e relativo tempo di recupero.
Quello che causa i mal di pancia maggiori agli investitori non è il rendimento inferiore alle attese, bensì le discese e quanto tempo impiega il capitale a tornare ai livelli precedenti.
Da qui nasce il nome di Ulcer Index, il mal di pancia che perdura nei momenti di discesa dei mercati.
Il nome è stato coniato da Peter Martin all’interno del libro “The investor guide to Fidelity funds” e non avendone fatto una divulgazione scientifica non è diventato molto famoso ed utilizzato dagli investitori come invece lo sono diventati molti altri indici.
L’obiettivo era quello di creare un indice che superasse i limiti della semplice volatilità dell’indice di Sharpe.
Perché quando analizziamo tutti i dati stiamo analizzando ciò che è successo in passato, nella storia più o meno recente, e la rischiosità di uno strumento finanziario è determinata anche dalla profondità delle perdite registrate e il tempo necessario per recuperarle.
Se mettiamo a confronto 3 strumenti diversi che hanno avuto lo stesso rendimento e lo stesso Sharpe ratio (extra rendimento rispetto al tasso risk free per unità di rischio sopportato) la differenza la può fare il percorso nel tempo fatto dai singoli strumenti.
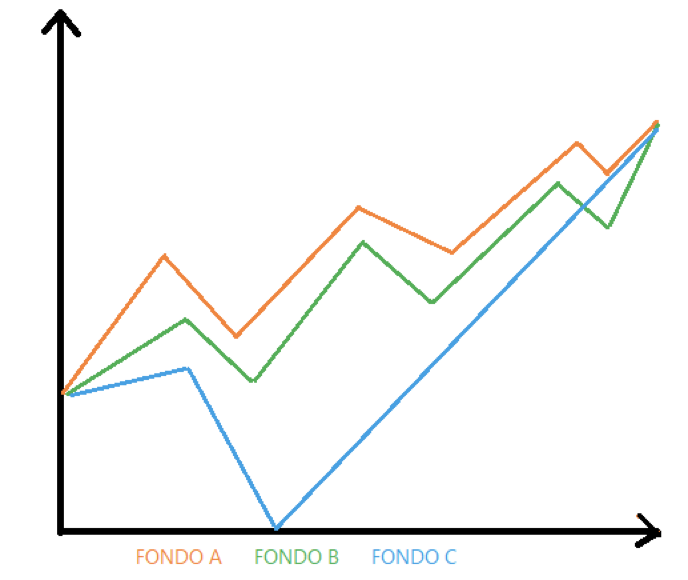
Come vedi dal grafico qui sopra, a parità di rendimento, avremo una volatilità differente e il fondo C ha perso di più e ha impiegato più tempo per recuperare.
A posteriori il rendimento finale uguale potrebbe trarre in inganno un investitore e considerare quindi gli investimenti come preferibili indistintamente, ma in verità l’effetto psicologico che può creare una perdita più profonda con tempi più lunghi di recupero possono impattare sul portafoglio finale di un investitore.
Un esempio rende il concetto più tangibile. Immaginiamo due portafogli che nell’arco di dieci anni producono lo stesso rendimento complessivo. Il primo ha registrato una discesa massima del 15%, recuperata in otto mesi. Il secondo ha subito un ribasso del 40%, con quattro anni necessari a tornare ai livelli precedenti.
Sulla carta sono equivalenti. Nella realtà quasi nessuno resta investito per quattro anni guardando il proprio capitale sotto del 40%: si vende, si cristallizza la perdita, e quel rendimento finale non lo si vede mai. È il motivo per cui il rendimento medio ottenuto dagli investitori è sistematicamente inferiore a quello degli strumenti in cui investono.
Quante volte in caso di discesa dei mercati ci viene voglia di liquidare tutto anche se in perdita perché pensiamo che non recupererà più quel mercato?
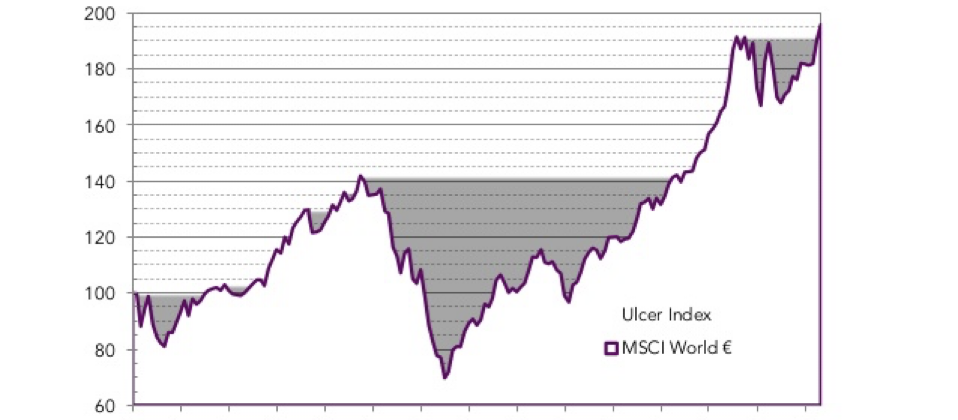
Non mi soffermerò ora sulla formula che è alquanto complessa ed è comunque facilmente reperibile su internet.
Passo semplicemente al fatto che una volta calcolato l’Ulcer Index si può implementare il normale Sharpe Ratio, dove al denominatore invece della volatilità potremo inserire l’Ulcer Index.
È un indice poco utilizzato e scarsamente valutato dagli operatori ma non per questo meno utile ed efficace.
Perché il percorso conta quanto il risultato
L’Ulcer Index mette a fuoco un aspetto che le metriche tradizionali trascurano: due investimenti con lo stesso rendimento finale possono aver richiesto percorsi completamente diversi. E il percorso non è un dettaglio estetico — determina se l’investitore riesce a restare investito fino alla fine.
È la ragione per cui un portafoglio teoricamente ottimale può risultare inadatto nella pratica: se le discese superano la soglia di tolleranza del titolare, la strategia viene abbandonata proprio nel momento peggiore. Il rendimento sulla carta e il rendimento effettivamente ottenuto divergono, e la differenza è quasi sempre comportamentale.
Per approfondire come questo si traduce nella costruzione del portafoglio:
→ I bias cognitivi che sabotano le decisioni finanziarie
→ Goal Based Investing: dare un nome ai propri soldi
→ Come valutare se il portafoglio è gestito bene
Valutare il servizio
Per chi desidera verificare se il proprio portafoglio è costruito su un livello di oscillazione realmente sostenibile — non solo teoricamente ottimale — è possibile richiedere un incontro conoscitivo riservato.
Domande frequenti
Cos’è l’Ulcer Index?
È un indicatore di rischio che misura la volatilità considerando solo i movimenti al ribasso, mettendo in relazione la profondità dei drawdown storici con il tempo necessario a recuperarli. Il nome richiama il “mal di pancia” che le discese prolungate provocano agli investitori.
In cosa si differenzia dalla deviazione standard?
La deviazione standard tratta allo stesso modo le oscillazioni al rialzo e al ribasso, ma per l’investitore non sono equivalenti: nessuno si preoccupa di una salita improvvisa. L’Ulcer Index considera solo le discese, offrendo una misura più aderente al rischio percepito.
Come si usa l’Ulcer Index?
Può essere utilizzato al posto della deviazione standard al denominatore dell’indice di Sharpe, ottenendo una misura del rendimento corretto per il rischio di ribasso anziché per la volatilità complessiva. È utile per confrontare strumenti con rendimenti simili ma percorsi molto diversi.
Perché è poco utilizzato?
Perché è stato divulgato in un contesto editoriale e non accademico, e non ha avuto la diffusione di altri indicatori. Questo non ne riduce l’utilità: resta uno degli strumenti più efficaci per valutare la sostenibilità psicologica di un investimento nel tempo.
Mirko Tessari — Consulente finanziario abilitato all’offerta fuori sede
Iscritto all’Albo OCF — Delibera n. 804 del 18/01/2017